
Nghiên cứu xây dựng bộ chỉ số phát triển bền vững cho Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam
Tóm tắt
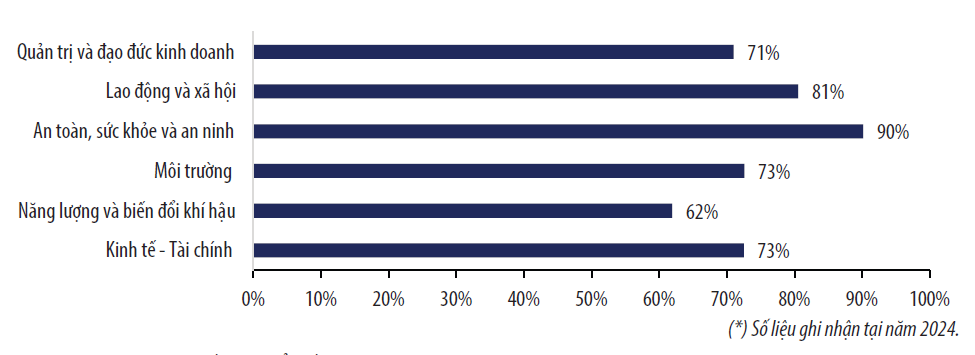
Trong bối cảnh chuẩn mực về phát triển bền vững/ESG ngày càng được áp dụng rộng rãi, tiêu biểu là bộ tiêu chuẩn ISSB đã bắt buộc áp dụng tại hơn 21 quốc gia (chiếm khoảng 60% GDP toàn cầu), việc xây dựng hệ thống đo lường phát triển bền vững trở thành yêu cầu cấp thiết đối với các tập đoàn năng lượng quốc gia. Nghiên cứu này đánh giá thực trạng thực hành phát triển bền vững tại các đơn vị thành viên của Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam (PETROVIETNAM), dựa trên phân tích các khung tiêu chuẩn quốc tế phổ biến (như GRI, SASB, IFRS, ESRS) và các bộ chỉ số trong nước (CSI, VNSI) kết hợp với khảo sát thực tế tại 10 đơn vị thành viên.
Trên cơ sở đó, nghiên cứu đề xuất xây dựng bộ chỉ số phát triển bền vững cho PETROVIETNAM gồm 6 nhóm chủ đề chính: (i) Kinh tế - Tài chính; (ii) Quản trị và đạo đức kinh doanh; (iii) Năng lượng và biến đổi khí hậu; (iv) Môi trường; (v) An toàn - Sức khỏe - An ninh; (vi) Lao động và xã hội. Bộ chỉ số được thiết kế theo hướng định lượng dựa trên kết quả đầu ra, nhằm chuẩn hóa việc theo dõi, đo lường, đánh giá hiệu quả chính sách, cung cấp cơ sở khoa học và thực tiễn để PETROVIETNAM hoàn thiện hệ thống quản trị phát triển bền vững và nâng cao năng lực cạnh tranh.
Các tài liệu tham khảo
United Nations, “Rio declaration on environment and development”, United Nations Conference on Environment and Development, New York, 2 March - 3 April 1992.
United Nations, “Agenda 21”, United Nations Conference on Environment & Development, Rio de Janeiro, Brazil, 1992.
United Nations, “Johannesburg declaration on sustainable development”, World Summit on Sustainable Development, Johannesburg, South Africa, 26 August to 4 September 2002.
United Nations, “Transforming our world: The 2030 agenda for sustainable development”. [Online]. Available: https://sdgs.un.org/2030agenda.
IFC, IPIECA, and UNDP, “Mapping the oil and gas industry to the sustainable development goals: An atlas”, 14/8/2017. https://www.undp.org/publications/mapping-oil-and-gas-industry-sdgs-atlas.
OECD, “Behind ESG ratings: Unpacking sustainability metrics”. [Online]. Available: https://www.oecd.org/content/dam/oecd/en/publications/reports/2025/02/behind-esg-ratings_4591b8bb/3f055f0c-en.pdf.
Global Sustainability Standards Board, Consolidated set of the GRI standards, 2024.
GRI, “Briefing for ITCG - GRI sustainability taxonomy”. [Online]. Available: https://www.ifrs.org/content/dam/ifrs/meetings/2024/july/itcg/ap6-gri-briefing-digital-taxonomy.pdf.
SASB, Sustainability accounting standard, 2023.
IFRS, “International sustainability standards board”. [Online]. Available: https://www.ifrs.org/groups/international-sustainability-standards-board/.
ISSB, IFRS S2 - Industry-based Guidance on implementing, 2023.
Commission Delegated Regulation (EU), “European sustainability reporting standards (ESRS)”, Official Journal of the European Union, 2023.
IOGP-IPIECA-API, Sustainability reporting guidance for the oil and gas industry, 2023.
VCCI và VBCSD, Bộ chỉ số doanh nghiệp bền vững 2025, 2025.
HoSE, VNSI - Bảng đánh giá phát triển bền vững 2024, 2024.
1. Tác giả giao bản quyền bài viết (tác phẩm) cho Tạp chí Dầu khí, bao gồm quyền xuất bản, tái bản, bán và phân phối toàn bộ hoặc một phần tác phẩm trong các ấn bản điện tử và in của Tạp chí Dầu khí.
2. Bằng cách chuyển nhượng bản quyền này cho Tạp chí Dầu khí, việc sao chép, đăng hoặc sử dụng một phần hay toàn bộ tác phẩm nào của Tạp chí Dầu khí trên bất kỳ phương tiện nào phải trích dẫn đầy đủ, phù hợp về hình thức và nội dung như sau: tiêu đề của bài viết, tên tác giả, tên tạp chí, tập, số, năm, chủ sở hữu bản quyền theo quy định, số DOI. Liên kết đến bài viết cuối cùng được công bố trên trang web của Tạp chí Dầu khí được khuyến khích.


